Cette nouvelle phase, dont les résultats sont attendus en 2027, doit permettre d’identifier les sites potentiels de production, d’évaluer le coût du projet, de comparer les différentes options de transport et d’analyser les perspectives offertes par le marché européen. Autrement dit, près de deux ans après la déclaration d’intention signée à Rome en janvier 2025 par l’Algérie, la Tunisie, l’Italie, l’Autriche et l’Allemagne, plusieurs paramètres essentiels du projet restent encore à définir.
Un corridor de 3 300 kilomètres adossé aux gazoducs existants
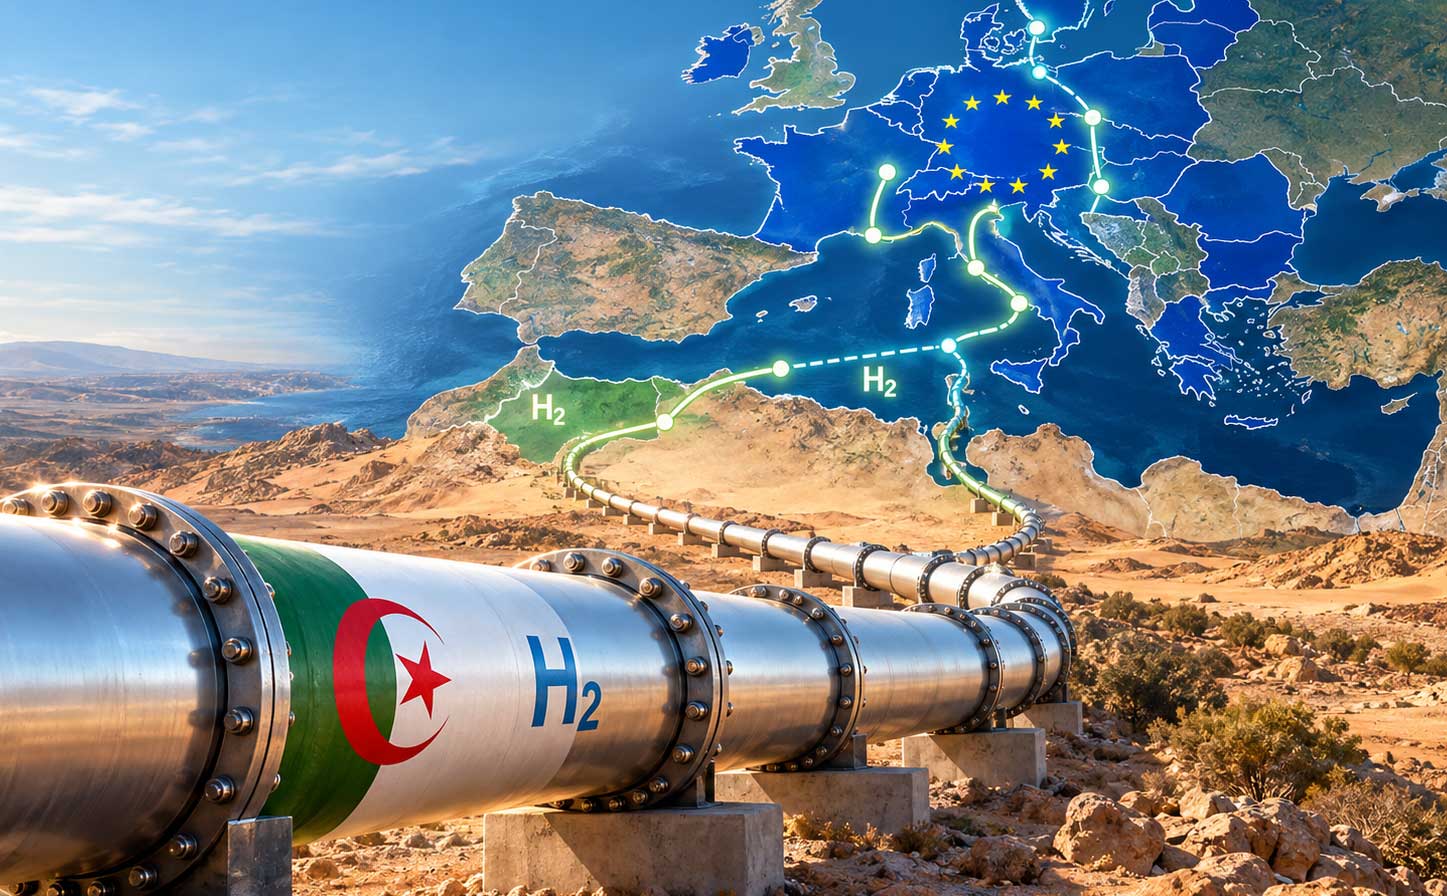
Le SoutH2 Corridor prévoit une infrastructure d’environ 3 300 kilomètres destinée à relier l’Afrique du Nord aux grands bassins industriels italiens, autrichiens et allemands. L’une de ses particularités consiste à s’appuyer largement sur la reconversion d’infrastructures gazières déjà existantes plutôt que sur la construction intégrale d’un nouveau réseau. Parmi les canalisations citées figure notamment le TransMed, qui relie l’Algérie à l’Italie en passant par la Tunisie.Les promoteurs du projet avancent une capacité de transport pouvant atteindre quatre millions de tonnes d’hydrogène par an. Le projet bénéficie également du statut de projet d’intérêt commun européen, qui le rend éligible à des financements communautaires. La possibilité de réutiliser une partie des gazoducs existants constitue l’un de ses principaux arguments économiques.
Pour Alger, l’enjeu ne se limite toutefois pas à créer une nouvelle infrastructure d’exportation. La stratégie nationale adoptée en 2023 vise une production de 1,2 million de tonnes d’hydrogène renouvelable par an à l’horizon 2040, dont 75 % seraient destinées aux marchés extérieurs.
Le ministre a ainsi plaidé pour que le développement du corridor s’accompagne de la création d’une véritable base industrielle nationale, avec des transferts de technologies, un renforcement des compétences locales et un soutien accru à la recherche. Une position qui reflète une préoccupation récurrente des pays producteurs : éviter que le développement de l’hydrogène renouvelable ne les cantonne au seul rôle de fournisseurs de molécules destinées aux marchés européens.
A LIRE AUSSI
Le Maroc concrétise sa stratégie hydrogène vertCoût, rentabilité... de nombreuses inconnues
C’est aujourd’hui l’un des principaux points faibles du dossier, et la question dépasse largement le seul cas algérien. Un rapport publié en juin 2025 classait l’Algérie au deuxième rang africain pour les coûts de production d’hydrogène les plus faibles, tout en avertissant que le coût réel d’un hydrogène africain destiné à l’exportation pourrait dépasser sensiblement les premières estimations.Sans mécanismes de permettant de dérisquer les investissements ou dispositifs de soutien mis en place par les pays européens, la production algérienne pourrait ainsi rencontrer des difficultés à atteindre une rentabilité suffisante pour être exportée à grande échelle.
Leur logique économique repose sur un pari : profiter de coûts de production potentiellement plus faibles dans des régions disposant d’un fort ensoleillement et de surfaces disponibles, puis absorber le coût supplémentaire lié au transport de l’hydrogène sur plusieurs milliers de kilomètres. Mais encore faut-il qu’en face, la demande européenne soit suffisante et que les industriels soient prêts à payer le prix nécessaire pour couvrir l’ensemble de cette chaîne...
Harmonisation réglementaire et secrétariat technique
Pour structurer les prochaines étapes, Mourad Adjal a annoncé la création d’un secrétariat technique renforcé par l’expertise de l’Organisation des Nations unies pour le développement industriel. Le ministre a également appelé les partenaires à avancer sur l’harmonisation des réglementations, les certifications de conformité, les normes et les garanties d’origine.Ces sujets seront déterminants pour permettre à terme des échanges transfrontaliers d’hydrogène entre l’Algérie et l’Union européenne. Un hydrogène produit en Algérie ne pourra en effet accéder pleinement au marché européen que s’il satisfait notamment aux critères applicables aux carburants renouvelables d’origine non biologique, ou RFNBO, dans le cadre de la directive RED III. Ces règles imposent notamment des conditions strictes sur l’additionnalité des capacités renouvelables ainsi que sur la corrélation temporelle et géographique entre la production d’électricité renouvelable et son utilisation pour l’électrolyse.
À cela s’ajoute encore l’incertitude entourant l’accès aux futurs réseaux d’hydrogène européens, alors que vingt-six États membres sur vingt-sept n’ont toujours pas transposé la directive encadrant ce nouveau marché.
Malgré ces incertitudes, les industriels commencent déjà à préparer le terrain. Onze entreprises allemandes ont ainsi mené fin septembre une mission de prospection en Algérie et en Tunisie, consacrée à l’hydrogène renouvelable, au Power-to-X et au stockage.
Attendus en 2027, les résultats de l’étude ALTEH2A seront donc déterminants. Ils devront permettre de préciser le coût, les infrastructures nécessaires et le modèle économique du futur corridor avant d’éventuelles décisions finales d’investissement, que ni Alger ni ses partenaires n’ont encore annoncées.