

A retenir
- 85 % des débouchés des 3,7 GW d'électrolyseurs en construction en Europe vont au raffinage (54 %) et à la sidérurgie (31 %)
- L'Europe ne compte que 677 MW d'électrolyse installés, loin des 25 à 30 GW encore à financer pour tenir les objectifs 2030
- Les mises en service ont chuté à 46 MW au premier semestre 2026, contre 177 MW un an plus tôt
- Le réseau public plafonne à 186 stations hydrogène fin 2025, malgré une flotte de camions en hausse de 44 % et de bus de 39 %
- La France tarde à transposer RED III, mais l'accès au réseau électrique n'y pèse qu'environ 0,15 €/kg d'hydrogène, contre plus de 5 €/kg en Pologne
- La Chine concentre 60 % des capacités mondiales de fabrication d'électrolyseurs, contre 20 % pour l'Europe
Mises en service en chute, mobilité reléguée derrière l'industrie, réseau de stations à l'arrêt, concurrence chinoise sur les électrolyseurs : le Clean Hydrogen Monitor 2026 publié par Hydrogen Europe dresse un état des lieux sans complaisance de l'hydrogène renouvelable en Europe. Avec 677 MW installés, le continent reste très loin des 25 à 30 GW qu'il doit encore financer d'ici deux ans pour tenir ses objectifs 2030.
Pour satisfaire une demande réglementaire estimée à 3 millions de tonnes d'hydrogène renouvelable en 2030, l'Europe doit encore sécuriser les investissements nécessaires à 25 à 30 GW de capacités d'électrolyse supplémentaires. Ces décisions finales d'investissement devront intervenir dans les douze à vingt-quatre prochains mois.
Or, le déploiement reste très éloigné de cette trajectoire. L'Europe ne dispose actuellement que de 677 MW de capacités installées, répartis entre 253 installations. Malgré une progression de 19 % sur un an, le rythme demeure insuffisant. Pour atteindre la cible, les capacités devraient progresser de 163 % par an jusqu'en 2029, contre une croissance annuelle de 51 % observée entre 2020 et 2025.
Le rapport annuel d'Hydrogen Europe, organisation représentant les intérêts de la filière, met ainsi en évidence une contradiction : les objectifs réglementaires créent une demande potentielle considérable, mais les investissements et les mises en service ne suivent pas encore.
Les projets également deviennent plus petits. Entre juin 2025 et juin 2026, la taille moyenne des installations mises en service est tombée à environ 5 MW, contre 18 MW un an auparavant. Aucun projet dépassant 30 MW n'a démarré sur cette période.
L'écart de dimension industrielle se creuse ainsi avec la Chine où les nouvelles installations atteignent couramment des capacités comprises entre 100 et 500 MW.
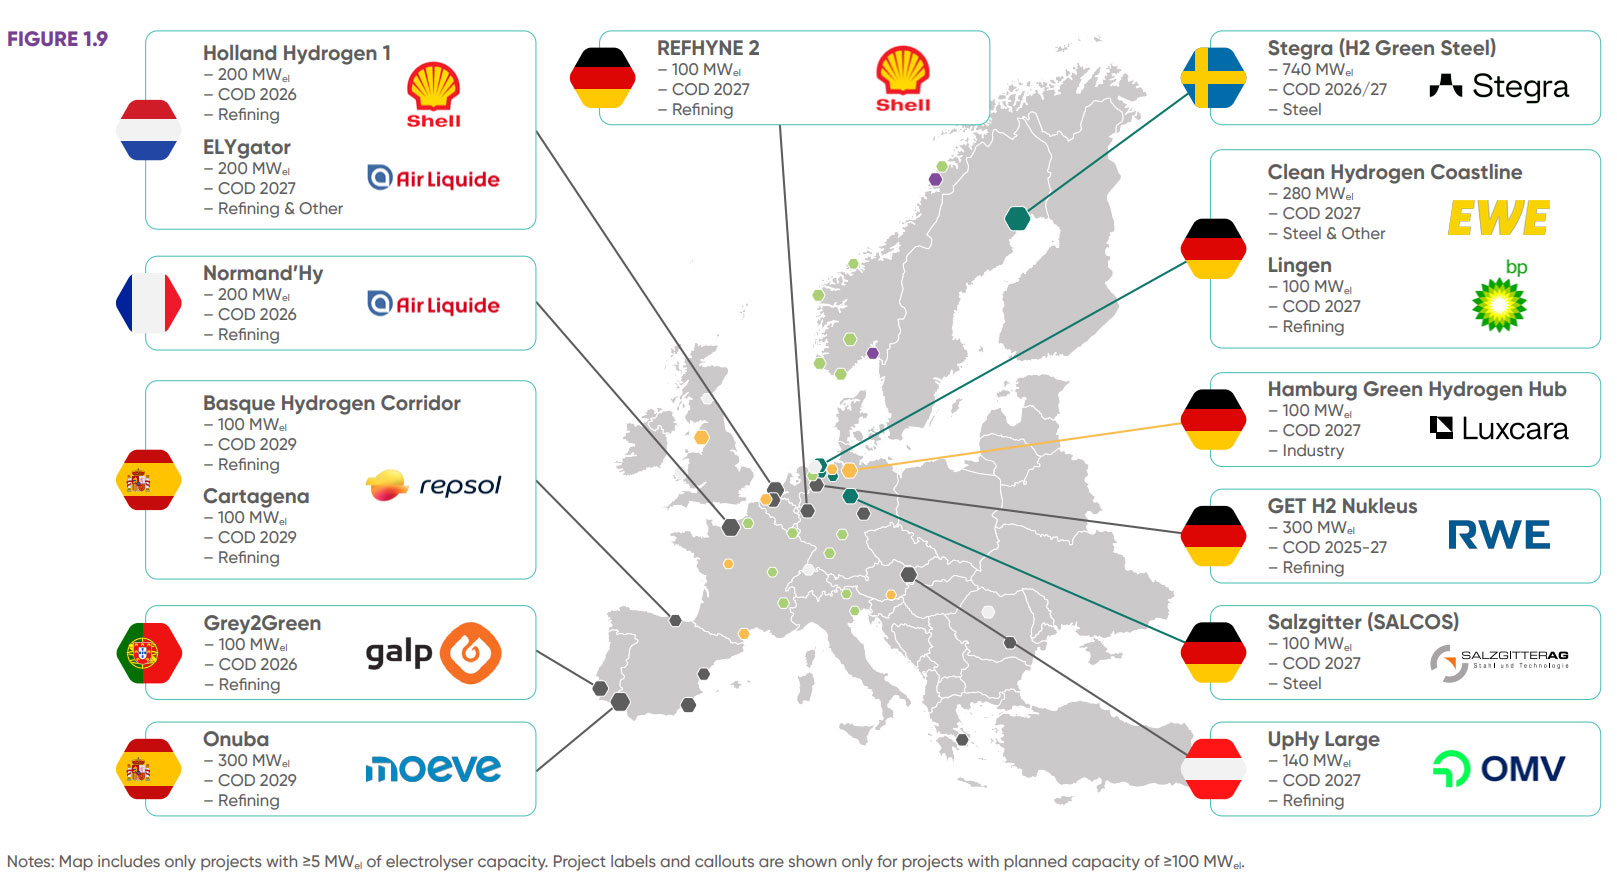
Tout n'est cependant pas à l'arrêt. L'Europe compte 3,7 GW de capacités d'électrolyse en construction, dont 1,6 GW annoncés pour une mise en service avant la fin de 2026. Cinq pays concentrent 78 % de ces projets. L'Allemagne domine avec 1,3 GW, devant la Suède et ses 0,8 GW.
Le véritable enjeu porte donc sur la transformation du portefeuille de projets en installations industrielles opérationnelles. Sans nouvelles décisions d'investissement à grande échelle, la dynamique actuelle ne permettra pas de rejoindre les ambitions européennes.
Si elle représente encore 25 % des projets d'électrolyse déjà en service, principalement grâce aux nombreuses petites installations développées ces dernières années, la répartition des futurs volumes raconte une toute autre histoire. Sur les 3,7 GW actuellement en construction, le raffinage concentre 54 % des débouchés prévus, contre 31 % pour la sidérurgie. Les usages industriels prennent ainsi une place largement dominante dans les nouvelles capacités.
Pour satisfaire une demande réglementaire estimée à 3 millions de tonnes d'hydrogène renouvelable en 2030, l'Europe doit encore sécuriser les investissements nécessaires à 25 à 30 GW de capacités d'électrolyse supplémentaires. Ces décisions finales d'investissement devront intervenir dans les douze à vingt-quatre prochains mois.
Or, le déploiement reste très éloigné de cette trajectoire. L'Europe ne dispose actuellement que de 677 MW de capacités installées, répartis entre 253 installations. Malgré une progression de 19 % sur un an, le rythme demeure insuffisant. Pour atteindre la cible, les capacités devraient progresser de 163 % par an jusqu'en 2029, contre une croissance annuelle de 51 % observée entre 2020 et 2025.
Le rapport annuel d'Hydrogen Europe, organisation représentant les intérêts de la filière, met ainsi en évidence une contradiction : les objectifs réglementaires créent une demande potentielle considérable, mais les investissements et les mises en service ne suivent pas encore.
Un ralentissement préoccupant en 2026
Les premiers chiffres de 2026 confirment les difficultés du secteur. Sur les six premiers mois de l'année, seulement 46 MW de nouvelles capacités d'électrolyse sont entrés en service en Europe. À la même période en 2025, ce chiffre atteignait 177 MW. Le volume des mises en service a donc été divisé par près de quatre en un an.Les projets également deviennent plus petits. Entre juin 2025 et juin 2026, la taille moyenne des installations mises en service est tombée à environ 5 MW, contre 18 MW un an auparavant. Aucun projet dépassant 30 MW n'a démarré sur cette période.
L'écart de dimension industrielle se creuse ainsi avec la Chine où les nouvelles installations atteignent couramment des capacités comprises entre 100 et 500 MW.
Tout n'est cependant pas à l'arrêt. L'Europe compte 3,7 GW de capacités d'électrolyse en construction, dont 1,6 GW annoncés pour une mise en service avant la fin de 2026. Cinq pays concentrent 78 % de ces projets. L'Allemagne domine avec 1,3 GW, devant la Suède et ses 0,8 GW.
Le véritable enjeu porte donc sur la transformation du portefeuille de projets en installations industrielles opérationnelles. Sans nouvelles décisions d'investissement à grande échelle, la dynamique actuelle ne permettra pas de rejoindre les ambitions européennes.
La mobilité hydrogène perd du terrain face au raffinage
Le rapport révèle également un changement de priorité dans les usages de l'hydrogène renouvelable. Longtemps présentée comme l'un des principaux débouchés de la filière, la mobilité passe progressivement au second plan.Si elle représente encore 25 % des projets d'électrolyse déjà en service, principalement grâce aux nombreuses petites installations développées ces dernières années, la répartition des futurs volumes raconte une toute autre histoire. Sur les 3,7 GW actuellement en construction, le raffinage concentre 54 % des débouchés prévus, contre 31 % pour la sidérurgie. Les usages industriels prennent ainsi une place largement dominante dans les nouvelles capacités.
Contenu réservée aux abonnés H2-Mobile Pro
Abonnez-vous à H2-Mobile Pro pour continuer à lire sans limite :
- Une veille marché en France et à l'international
- Accès à l'ensemble de nos contenus : plus de 4500 articles
- Des chiffres et données clés de la filière hydrogène
- Des interviews de décideurs et porteurs de projets
Déjà abonné ? Se connecter
Vous êtes un acteur de la filière hydrogène et souhaitez collaborer avec H2-Mobile ? Contactez-nous
Vous êtes un acteur de la filière hydrogène et souhaitez collaborer avec H2-Mobile ? Contactez-nous
Aller plus loin