Réservoirs et stockage
Pendant que ses clients européens renoncent à l'hydrogène, OPmobility accélère en Chine
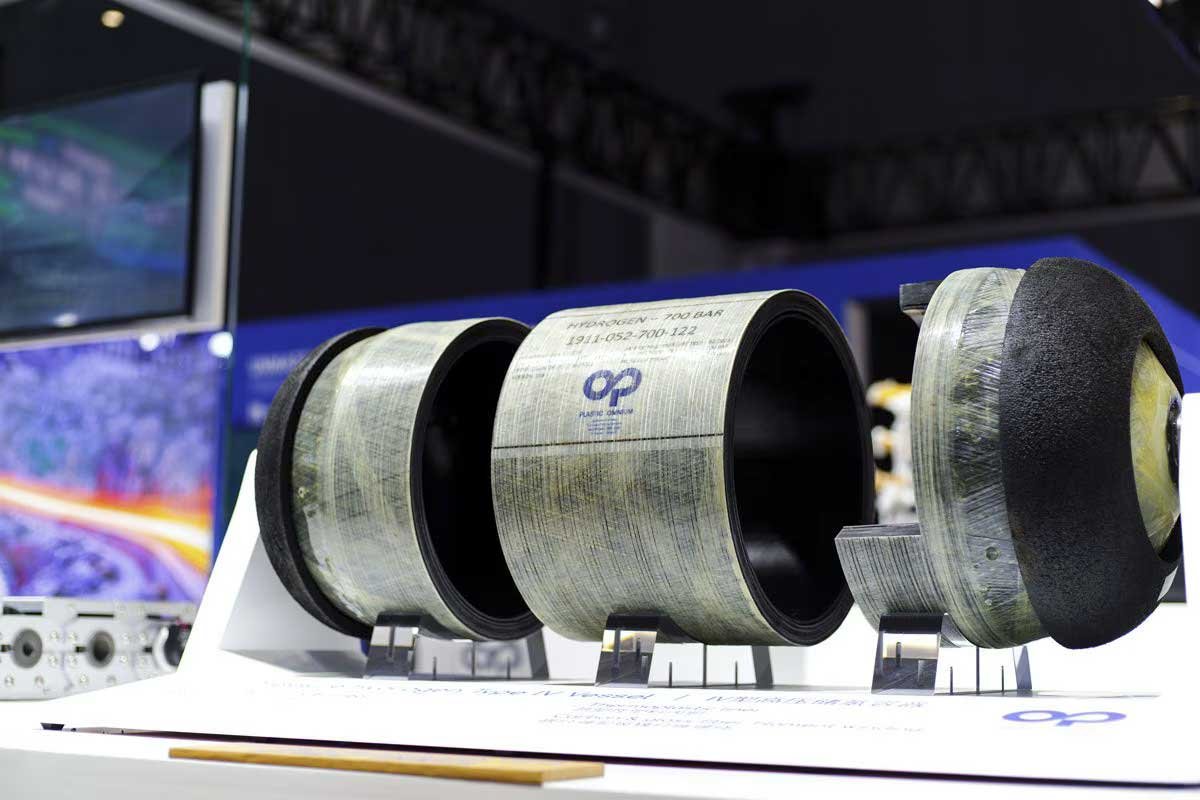
Source : Opmobility
Le 27 octobre dernier, OPmobility a signé un accord de coopération stratégique avec la municipalité d'Anting, dans le district de Jiading à Shanghai. Le texte porte sur le développement et le déploiement de réservoirs et de systèmes de stockage d'hydrogène de type IV, ainsi que sur la validation locale des technologies de l'équipementier français.
« La Chine est un marché stratégique clé pour l'activité hydrogène d'OPmobility », rappelle Xavier Ponchon, président monde des solutions hydrogène du groupe. Les réservoirs de type IV concernés associent un liner polymère à un bobinage en fibre de carbone, une architecture que l'équipementier maîtrise de longue date puisqu'elle dérive de son métier historique de réservoir à carburant.
Un centre technique opérationnel d'ici fin 2026
OPmobility est implanté à Shanghai depuis 2022 pour ses activités nouvelles énergies. Son centre technique chinois a achevé sa construction et obtenu le feu vert des autorités locales, l'installation et la mise en service des équipements étant en cours. Le site doit entrer en fonction d'ici la fin de l'année et servira de plateforme locale pour l'ingénierie, les essais de performance, la validation technique et la commercialisation.« La Chine est un marché stratégique clé pour l'activité hydrogène d'OPmobility », rappelle Xavier Ponchon, président monde des solutions hydrogène du groupe. Les réservoirs de type IV concernés associent un liner polymère à un bobinage en fibre de carbone, une architecture que l'équipementier maîtrise de longue date puisqu'elle dérive de son métier historique de réservoir à carburant.
Une dynamique à contre courant de l'Europe et des Etats-Unis
Le contraste avec les autres régions est net, et le groupe ne s'en cache pas. Dans un entretien réalisé fin 2025 avec le Journal de l'Automobile, Laurent Favre, directeur général d'OPmobility, indiquait que le projet d'usine de réservoirs aux États-Unis était pour le moment suspendu, et que l'Europe apparaissait moins avancée sur le sujet.Sur le continent européen, le recul de l'équipementier est marqué. En 2022, le groupe annonçait pourtant la construction dans l'Oise de la plus grande usine de réservoirs à hydrogène d'Europe, avec une capacité cible de 80 000 unités par an, adossée à deux contrats majeurs signés avec Stellantis et HYVIA pour des véhicules utilitaires. Stellantis a depuis arrêté son offre d'utilitaires à hydrogène le 16 juillet 2025, et HYVIA a été liquidée en février 2025. Les deux débouchés qui justifiaient l'investissement ont disparu, balayant de fait tout projet industriel.
En Chine, la trajectoire est inverse. L'hydrogène figure au plan quinquennal, et OPmobility y exploite déjà un site en coentreprise avec Shenergy Group, dédié aux réservoirs pour camions et tramways à hydrogène. Berceau de l'industrie automobile shanghaïenne, Anting accueille désormais ses capacités de recherche et de validation.
Le groupe maintient officiellement ses objectifs 2030, soit 25 % de part de marché mondiale sur le stockage d'hydrogène et 10 % sur les stacks de piles à combustible développés avec sa coentreprise EKPO. Reste à savoir sur quels marchés ces parts seront prises. À ce stade, la réponse ressemble de moins en moins à l'Europe.